
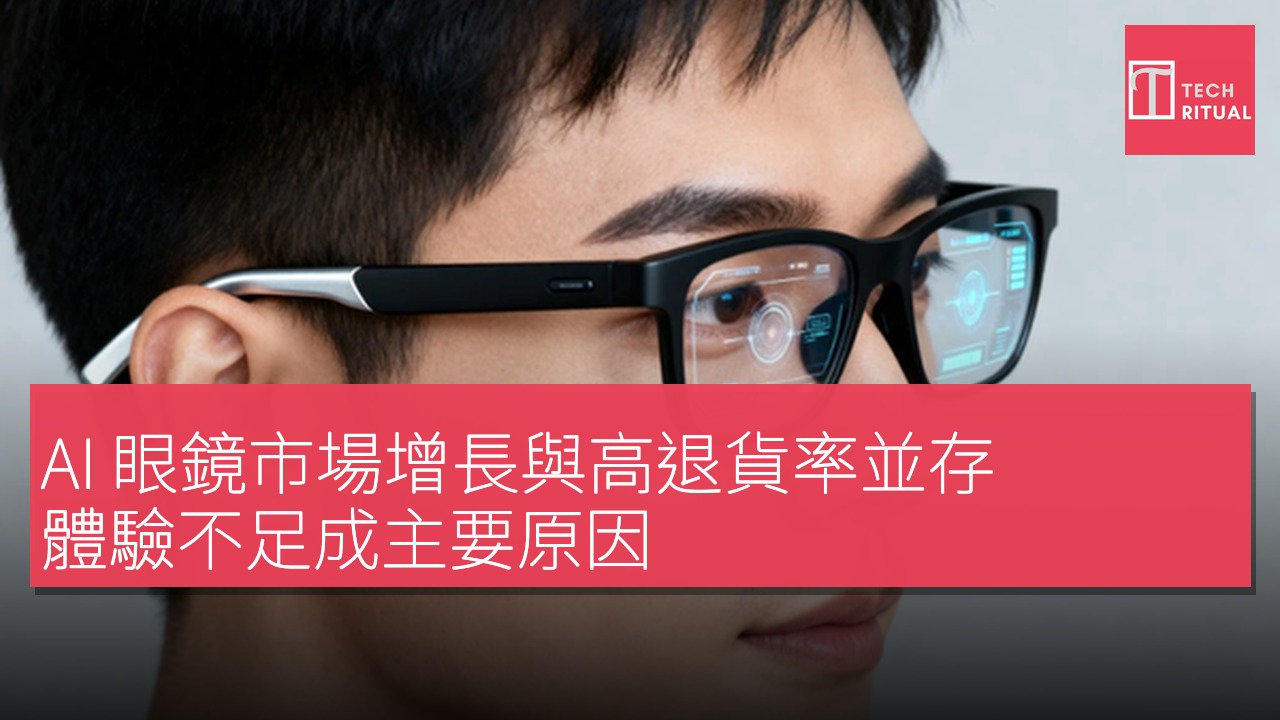
2026 年的中國消費電子市場,智能眼鏡的銷售數據顯示,該類產品的全渠道銷量達到 90.9 萬台,同比增長 85.5%;銷售額則達 18.8 億元,同比增長 98.7%。儘管銷售額增速超過銷量增速,顯示消費者正向中高價值產品轉移,但同時,智能眼鏡的退貨率高達 30%-70%,遠超手機、平板電腦等成熟 3C 產品,顯示出該市場仍然存在諸多挑戰。
智能眼鏡的增長並非偶然,供給端的爆發以及國家補貼政策的推動都起到了關鍵作用。2026 年上半年新發布的智能眼鏡相關產品超過 70 款,而 2025 年全年僅有 70 多款。產品矩陣的擴展,使消費者的選擇空間有了質的提升。此外,智能眼鏡首次納入國家補貼範圍,讓價格進一步下探,從而促進了銷量的攀升。
智能眼鏡市場的增長受到供給端和政策推動
根據報導,16 個智能眼鏡品牌參與購新補貼政策,帶動重點企業的銷量和銷售額同比增長 42.4%和 46.8%。隨著供應鏈的成熟和出貨量的放大,千元級產品的數量逐漸增加,降低了消費者的嘗鮮成本。儘管品牌格局加速洗牌,雷鳥、Rokid、千問、華為等品牌在市場中佔據前四名,但市場集中度仍在變化,新品牌仍有進入的空間。
然而,與高增長相伴的高退貨率問題不容忽視。極高的退貨率反映出市場仍處於概念驅動的早期繁榮階段,許多消費者的購買出於對新產品的好奇,而非真實需求。重的佩戴感和不足的續航能力是導致退貨的主要原因,許多用戶反映佩戴時間過長會感到不適。
在線上銷售中,退貨率高居不下,而線下門店的退貨率卻接近零。線下門店提供體驗服務和操作指導,使消費者能在購買前評估產品的舒適度和實用性。這一反差顯示,AI 眼鏡作為一種高決策成本的消費品,需以更加理性的方式進行銷售,避免高退貨率的現象。
高退貨率反映市場仍處於早期繁榮階段
技術層面的挑戰亦不容忽視。中信建投的研報指出,AI 眼鏡目前面臨著成本、重量、性能和續航之間的取捨問題。儘管如此,進展也在發生,雷鳥最新發布的 iO 系列在重量和續航上均有所突破,顯示出行業的發展潛力。
行業內普遍認為,未來的 AI 眼鏡仍需找到“殺手級”應用場景,以吸引消費者持續使用。隨著市場的發展,智能眼鏡的銷量預計將達到 320 萬台,同比增長 120%。然而,關鍵在於消費者是否願意長期佩戴這類產品,這將決定智能眼鏡能否在消費電子市場中穩固地位。
項目 規格 銷量 90.9 萬台 銷售額 18.8 億元 退貨率 30%-70% 參與補貼品牌數 16 預計全年銷量 320 萬台
