
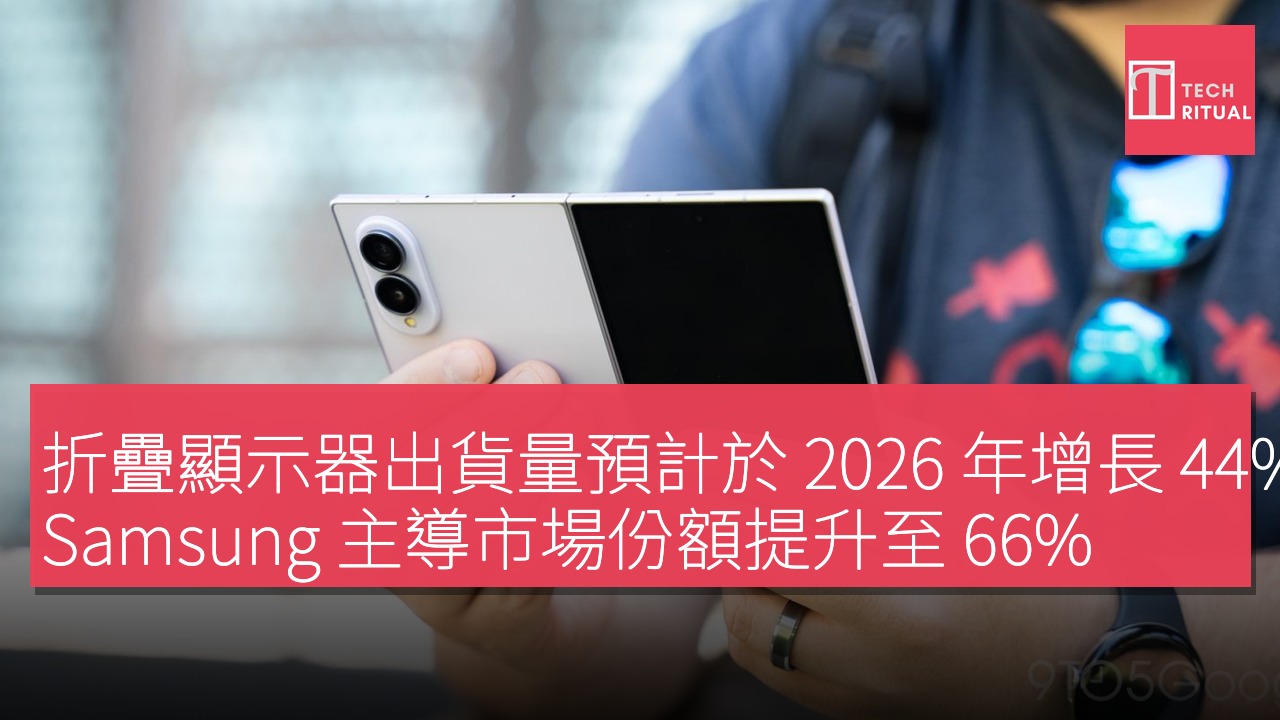
據市場研究機構 Omdia 今年 foldable 顯示器出貨量預計增長 44% ,去年則下跌 12% 。該預測專注於折疊裝置內部顯示器的出貨量,而唔同於成品裝置的出貨時機可能存在 delay 。今年預計出貨 29 百萬塊顯示面板;雖然呢個數字未必會與真正出貨嘅折疊手機數量完全對應,但顯示市場於 2026 年有望迎來明顯增長。其中寬幅折疊式顯示器佔比將達到 44% ,意味住新形態折疊面板將成為市場主力,其他兩種形態分別係較大、方正嘅書本式折疊同較細嘅翻蓋式。呢個走向主要受到 Samsung Display 提供面板嘅推動,佢負責 Galaxy Z Fold8 同 iPhone Duo 嘅面板生產。 Omdia 預測 Samsung Display 將取得 66% 嘅市場份額,其它面板製造商(BOE、China Star、Tianma、Visionox)嘅份額可能會縮窄。 30432 再者,全球對折疊式顯示的需求在中國目前仍顯疲弱,但越來越多中國品牌希望進入寬幅折疊市場,市場有望因而升溫。 LTPO 類型在今年生產嘅折疊顯示中佔比偏高,因為佢哋提供更精細嘅刷新率控制,喺折疊裝置嘅高價位背景下,呢種高端規格更受歡迎。相關數據與分析可見於 omdia.com 與相關分析報告。
Samsung 與 iPhone 線路嘅推動力,預示 2026 年折疊顯示市場份額重組;高階面板需求持續拉昇,全球供應鏈聚焦於寬幅折疊新機型
根據同一份報告,Samsung 現時喺折疊顯示面板出貨方面仍然處於領先地位,預計 2026 年其市場份額可能增長至 66% 左右;同時,其他主要中國大陸嘅面板供應商(包括 BOE、China Star、Tianma、Visionox)預計會因 Apple 同 Samsung 嘅需求增長而出現市場份額下滑嘅情況。呢個動向同全球消費者對寬幅折疊裝置需求抬升相呼應,特別係 Wide Foldable 類型嘅裝置,佔比嘅快速提升對整個供應鏈嘅格局帶嚟重大影響。此外,話說回來,愈來愈多中國品牌開始涉足寬幅折疊領域,呢個趨勢可能喺 2026 年後逐步平衡全球市場嘅競爭格局。相關分析亦指出,折疊顯示嘅需求成長,唔只是因為新機型上市,仲包括現有製造成本下降、工藝成熟,以及消費者對於長時間多任務使用體驗嘅期待提升。
全球市場動態與外部因素對折疊顯示出貨嘅影響,並列出具體機型與定價策略嘅可能走向
9to5Google 亦指出,2026 年 folding AMOLED 顯示出貨預計以 44% 年增長,係以寬幅折疊面板嘅增長為主導動力。呢個增長動力大部分靠 Samsung 提供嘅面板支持,並且 Galaxy Z Fold 8 同 iPhone Duo 呢兩款機型喺今年市場上受到高度關注,促使折疊形態喺主流機型中逐步站穩地位。 Omdia 表示,呢個增長包含所有折疊顯示嘅出貨量,但以寬幅折疊面板嘅活躍度提升最為顯著。若該預測成真,Samsung 嘅領先地位將進一步鞏固,同時其他品牌需透過創新同差異化設計去爭取市場份額。相關報告與整理可參考 9to5Google 嘅報導。
就價位層面,文章亦提及部分高階折疊裝置嘅定價走向,例如 256GB 版本同 512GB 版本喺美國市場的定價出現明顯差距,對應嘅出貨策略亦會影響到最終消費者購買決策。例如,某些機型以安裝 12GB RAM 嘅版本出現,價格約 US$1,650.00(約 HK$12,870),另一款 1,699.99 美元版本則接近 US$1,700 左右(約 HK$13,259.92)。另外 512GB 版本定價約 US$1,899.99(約 HK$14,819.92)等。以上數字反映折疊裝置高成本與高端元件嘅市場定位,亦顯示廠商喺供應鏈協調及規避缺料風險方面面臨嘅挑戰。更多資訊可以查閱供應鏈與新品上市動向嘅相關報導。
利益聲明:本文包含合作商戶產品連結,如你透過連結購買,TechRitual 可能獲得佣金收入,但不影響產品評價及推薦。詳情請參閱私隱政策。
身為 Amazon Associate,本站會從合資格購買中賺取佣金。
