

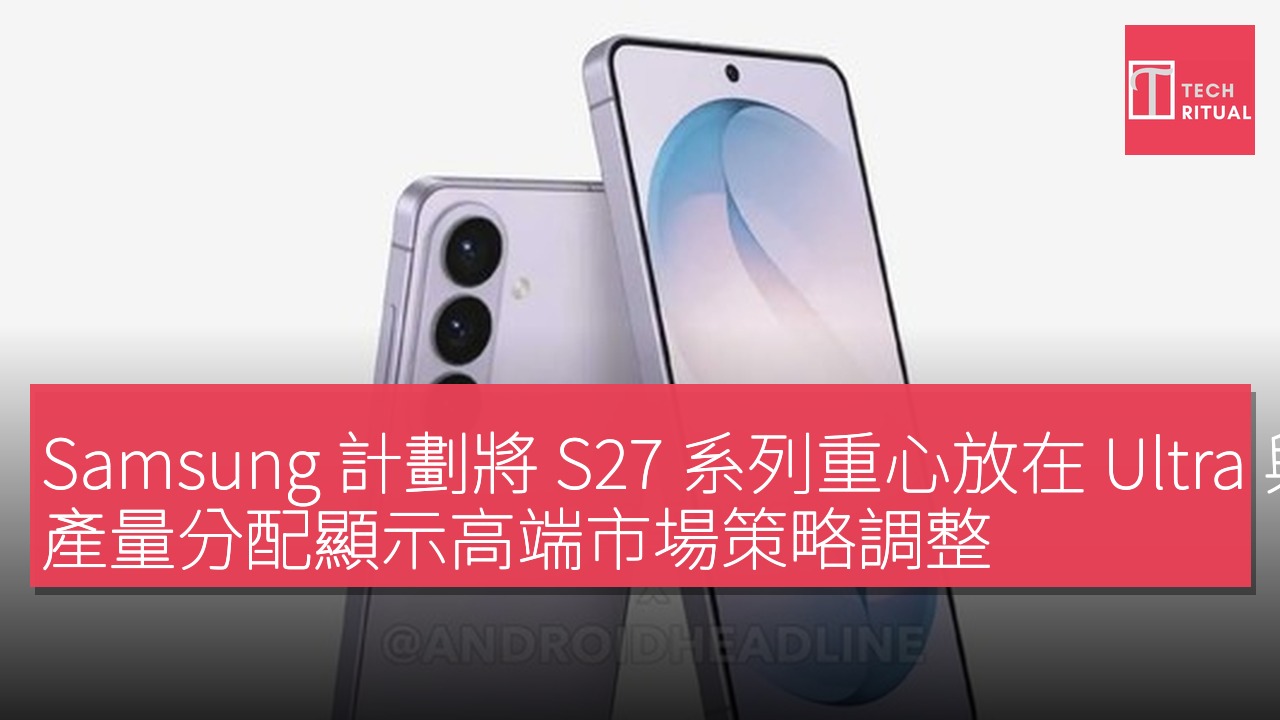
Samsung 正籌備 2027 年初發布的 S27 系列,計劃將出貨重量級集中在 S27 Ultra 與 S27 Pro 兩款機型上, Ultra 的產量目標為約 1800 萬台,Pro 的產量規劃在 700 萬至 800 萬台之間。Samsung 長期以 S 系列年產量約 3500 萬台為基線,此次的產能分配策略顯示公司意圖在高利潤的高端機型上提升毛利率,同時通過壓縮低利潤的入門與中端版本來應對原材料上升的成本壓力。此舉將影響消費者在上市後的購買難易程度,預期 Ultra 與 Pro 兩款機型的供貨將較為充足,基礎款與 Plus 的供應壓力可能相對較小,但最終仍需看市場需求與渠道分發的實際執行。
據悉,S27 系列在產品線層級上將新增 Pro 機型,使系列覆蓋從基礎款、Plus、Pro 到 Ultra 四個定位。生產側的調整延續了 Samsung 對高端模組的強調,也意味着 Ultra 將繼續成為量產重心。以往 S26 系列的 Ultra 機型產量約為 1800 萬台,佔總產出的近半數,S27 的 Ultra 產能維持同樣水平,顯示 Samsung 在高階鏡頭與傳感器的開發仍然是核心投資方向。與此同時,Pro 的新加入則為品牌在價格帶上的彈性提供空間,使其能夠在不同地區以更具競爭力的定價策略搶佔份額。
另一邊,市場分析指出 Samsung 將 A 系列的出貨量削減 20% 的舉動,可能意在釋放更多產能給 S27 的高端機型,確保 Ultra 與 Pro 的供給充足。行業內普遍認為,零部件成本持續走高成為推動此類產線再分配的主要原因之一。長期來看,Samsung 希望通過將產能更聚焦在利潤空間較高的機型上,提升整體的單位利潤率,同時在全球市場維持對高端機型的領先地位。
在設計方向方面,現有傳聞繼續強調 S27 Ultra 的背部相機模組將進行結構性調整,以實現更高的整機美學與模組集成度。此前的獨立鏡頭排列可能被橫向相機模組取代,這樣的改動不僅影響外觀,也可能為磁吸配件留出更多空間。考慮到 S26 Ultra 已具備無線充電能力,但在磁吸相關配件上需藉助帶磁吸環的保護殼才能更順暢地使用,S27 Ultra 的重新規劃或將提升與磁吸配件的兼容性與靈活性。
有趣的是,當前曝光的仍是基於 CAD 文件的模型,尚不能確認量產機的最終細節,仍需等官方正式發佈後才能證實。綜合現有資訊,S27 Ultra 可能在保持高像素主鏡頭的基礎上,進一步優化機身後蓋的相機區域佈局,以提升整機視覺的一致性與手感。此外,媒體還提及 S27 Ultra 有望繼續保留機身內置 S Pen,但具體鏡頭數量的調整仍存在不確定性,尚需後續官方披露。
至於定價與市場策略,Samsung 長期在高端與中高端價位維持穩定的利潤率,通過擴展 Pro 與 Ultra 的產出比例來應對成本上升與市場競爭。對消費者而言,上市初期 Ultra 與 Pro 的貨源充足度將成為關鍵因素,尤其是在全球多個市場對高端機型的強勁需求背景下。品牌對高端模組與傳感器的持續投資,亦將促使未來幾代旗艦機的攝影性能不斷提升,從而在以往同價位競爭對手中保持差異化優勢。
需要留意的是,本文所述為基於公開資訊的分析與推斷,最終規格與產線分配仍需以 Samsung 正式發佈為準。對於攝影愛好者與高端追求者而言,S27 Ultra 與 Pro 的上線無疑是市場關注的焦點,尤其是在相機模組與磁吸配件生態的協同優化方面,可能成為新一輪購物決定的重要因素。
S27 Ultra 的產能配置與市場策略對高端機型生態的影響
Samsung 在 S27 系列中的產能分配,反映出對高端機型市場需求的持續押注。Ultra 作為系列旗艦,一直承擔着技術創新與利潤貢獻的雙重任務;1800 萬台的產量目標不僅維持了 Ultra 的規模效應,也為全球市場的持續供貨提供保障。在以往的產能結構中,Ultra 的產出往往接近整條 S 系列的半數水平,顯示出品牌對該模組的高度依賴。對消費者而言,這意味着上市初期 Ultra 與 Pro 兩款機型的供貨更有把握,有利於減少“斷貨”的用戶體驗風險。
另一方面,Pro 的新增進入使 S27 的定位更具彈性。若 Pro 產能落在 700 萬至 800 萬台之間,代表 Samsung 希望以中高端價位涵蓋更多地區的消費能力,提升整體市場滲透率。結合以往數據,S26 Ultra 的產量約為 1800 萬台,若 S27 Ultra 維持相同水平,Pro 的擴產將為高端陣容提供更大覆蓋範圍,這也有助於降低高端機型在某些市場的爭搶情景,改善零售端的購買體驗。
在供應鏈層面,削減 A 系列出貨量 20% 的策略或將釋放產線資源給高端系列,配合新一代模組與傳感器的研發投入,Samsung 有望加強在影像領域的技術壁壘。全球市場對高端機型的需求在持續回暖,尤其在亞洲與歐洲市場,消費者對高像素主鏡頭、低光性能與影片能力的要求日益提高。S27 系列若能在相機模組設計、耐用性、電池壽命與整機重量之間取得良好平衡,將更易獲得高端消費者的青睞。
此外,關於 S27 Ultra 背部相機模組的橫向排列與攜帶磁吸配件的協同優化,若最終成形,可能為行業帶來新的設計潮流。橫向模組的重新排布不僅可以提升後蓋的整體美觀度,也有機會降低熱量集中風險,進一步提升長時間拍攝與啓用高性能模式下的穩定性。對廠商而言,新的模組佈局也意味着需要在供應鏈中重新對接鏡頭模組、傳感器和封裝工藝,這些都將成為未來數月內行業關注的焦點。
綜觀全局,S27 系列的產能配置、四種定位的產品線擴展,以及對高端鏡頭生態的持續投入,均顯現 Samsung 在旗艦市場維持領先地位的決心。若未來正式發佈中進一步確認 1800 萬台 Ultra 與 700-800 萬台 Pro 的產能規模,以及橫向相機模組與磁吸配件的協同優化細節,市場將據此調整購買與投資策略。
本文所涉及的行業背景與產能數據,均來自公開報道與行業分析,最終以 Samsung 官方發佈為準。未來數月的正式公告將揭示更多具體細節,包括定價區間、各區域的市場分配策略,以及新一代模組在低光環境與影片拍攝方面的實際表現。為關心高端機型生態的讀者持續關注此係列的最新進展。
若需要更直觀的對比,S27 Ultra 與 Pro 的定位與產能構成將直接影響全球高端拍照手機的競爭格局。品牌若能在保留 Ultra 的強悍影像能力與 Pro 的性價比之間達到最佳平衡,將進一步鞏固其在高端市場中的競爭優勢,並推動相關生態配件的市場擴展。
本篇文章的分析聚焦於公開資訊中提及的關鍵數據與背景趨勢,後續如官方正式披露,將會進一步細化產線分佈、區域供貨策略以及價格定位。對於用戶與投資者而言,關注點將集中在 Ultra 的鏡頭與傳感器創新、Pro 的性價比提升,以及新機型對 S 系列整體生態的推動作用。
本文僅供參考。原文資料及鏈接請參考各官方發布與業內報導,實際規格以 Samsung 官方公佈為準。
| 項目 | 規格 |
|---|---|
| S27 Ultra 產能 | 約 1800 萬台 |
| S27 Pro 產能 | 約 700 萬至 800 萬台 |
| S 系列總產能 | 約 3500 萬台 |
利益聲明:本文包含合作商戶產品連結,如你透過連結購買,TechRitual 可能獲得佣金收入,但不影響產品評價及推薦。詳情請參閱私隱政策。
