

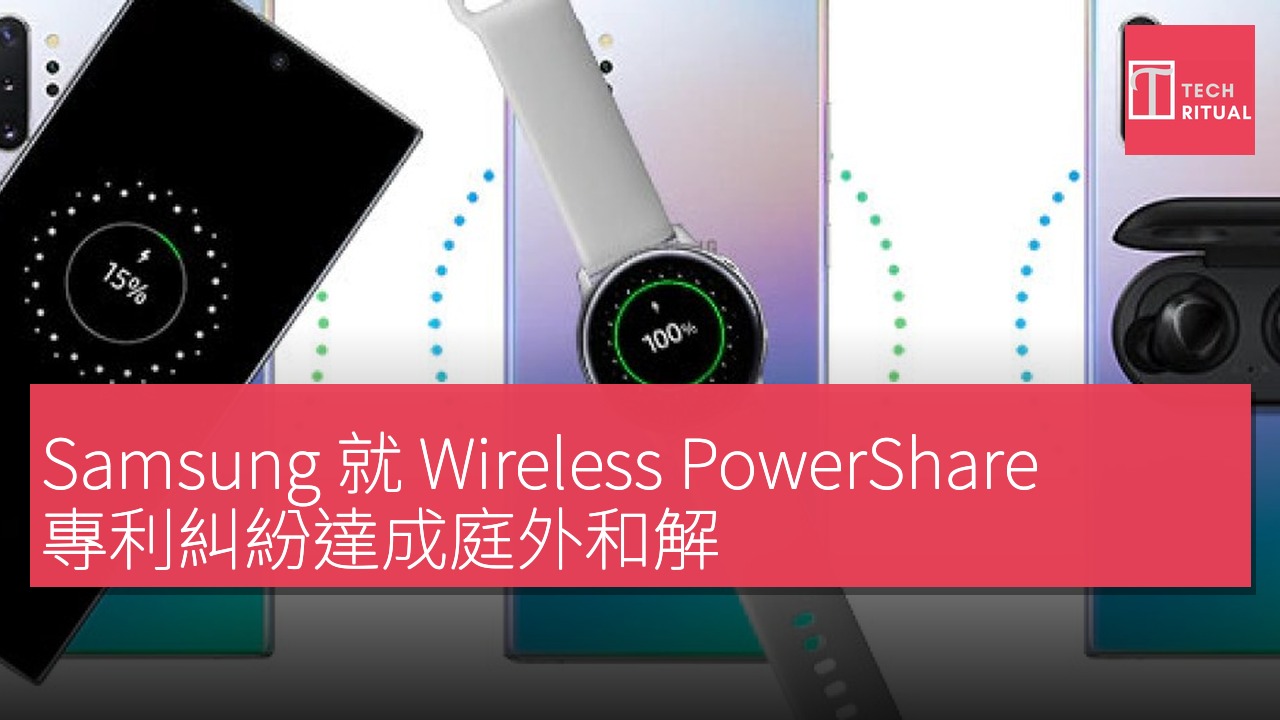
Samsung 已就 Galaxy 手機上嘅 Wireless PowerShare 專利糾紛同意以庭外和解方式結束,與無執行產品嘅晶片供應商 Renesas Electronics America 同 WiPQTUS 共同提交嘅協議成為結局。呢項和解屬於撤回所有訴訟主張嘅安排,法院亦未就有無侵權作出裁定,且未公開和解條款細節,包括有否授權使用嘅內容。案件預計喺未來幾日正式結案。Wireless PowerShare 允許用戶把 Galaxy 手機背面放喺支援嘅裝置上,為 Galaxy Watches、Galaxy Buds、其他 Galaxy 手機同 Qi 兼容裝置充電,呢個功能自 2019 年 Galaxy S10 首次出現。該案同時影響涉及 S20、S21、S22 系列、Note 10、Note 20,以及 Z Flip、Z Fold 系列嘅裝置。WiPQTUS 於 2023 年 2 月於美國德州東區聯邦區法院提起訴訟,主張呢項 Wireless PowerShare 侵犯其 2018 年專利「Dual Mode Wireless Power Receiver」(US 專利 10,038,339)。
Renesas 作為提供無線充電晶片嘅供應商,亦加入案件並提出反訴,認為自家晶片並無侵犯專利。和解協議內容未對任何侵權指控作出明確裁決;雙方同意未來就同一問題提起進一步訴訟,意味住相關爭議未來不會再以相同方式出現。美國法院法官預計喺未來幾日正式結案。整體嘅消息對消費者嚟講係正面,因為呢類訴訟通常會影響產品推出時間表,但喺今次案情中,實際條款與授權細節尚未公開,市場端唔能夠即時得知是否涉及授權或其他和解條件。
喺背景層面,Wireless PowerShare 係 2019 年就喺 Galaxy S10 推出,旨在提高裝置之間嘅互操作性,特別係可佈署喺日常使用場景,例如同手環、耳機和其他手機嘅共享充電。呢項技術喺智能穿戴和手機生態位中,具有潛在高價值,但同時亦需跨廠商嘅規範與專利協調。對 Samsung 而言,呢起官司亦暴露出範圍龐大嘅專利地雷,涉及多代機型同不同晶片供應商,喺商業策略層面,呢類糾紛可能令公司審視未來嘅無線充電技術授權模式與供應鏈風險管理。
全球記憶體市場動向與供應鏈競爭格局對手機與高階裝置策略嘅啟示
此外,市場研究報告顯示全球 DRAM 嘅收入同比大幅增長,增長率高達 369%,主要推動力來自對 AI 加速器同數據中心嘅強勁需求,整體市場向好。平均售價(ASP)為每位元位 US$1.9,換算成港幣大約 HK$11.7 呎,然而因晶粒尺寸同應用領域嘅差異,價格波動仍然存在。呢個背景顯示高階與專用記憶體需求喺近期有顯著增長,對高端手機同伺服器裝置的成本與供應鏈策略都產生長遠影響。對 Samsung 呢類龍頭來講,穩定嘅供應與長期合約有助其維持伺服器與旗艦裝置市場嘅領先地位,同時喺中低價位市場尋求更具成本效益嘅解決方案。
區域格局方面,南韓成為全球記憶體市場最大受益者,Samsung 專注喺 38% 市場份額居首,SK hynix 以 29% 緊追其後;Micron 嘅美國市場佔有率約 21%,中國 CXMT 以 9% 份額位列第四。與上一季相比,CXMT 於 Q3 今年有增長,但較 Q2 今年下降 1 個百分點。全球記憶體供應鏈正逐步向長期合約與多地生產基地分散風險,對 Samsung、CXMT 等整體產能佈局提出新挑戰。呢啲變化同樣會影響裝置出貨同價格走向,尤其係影響中長期嘅定價策略與區域分銷。
喺技術演變方面,HBM3E 仍然保持高利潤來源地位,但市場熱點正逐步轉向 HBM4,Samsung 已成為領先者之一;CXMT 計劃於明年開始量產 HBM3E,呢個步伐落後於行業整體。代理 RAM 如 DDR 與 LPDDR 需求增長顯著,代理 RAM 作為系統 RAM,佔比增長分別約 500% 及 400%,反映出不同應用場景對記憶體嘅多樣化需求。價格方面,HBM 價格上升會直接影響高端裝置成本,但 DDR/LPDDR 的增長速度較快,有助平衡整體成本結構。對高階與中低價裝置嘅影響不同,需要透過長期合約與多地基地嘅佈局來維持供應穩定。
長期觀察顯示,記憶體產能高度集中喺大型客戶手中,呢種集中度對供應穩定性同價格波動有長遠影響。若長期合約(LTAs)盛行,價格可能保持高位;同時新晶圓廠嘅投產時間表延長,亦可能令供應緊張情況持續。呢啲因素促使品牌商喺定價同分銷策略上變得更加靈活,尋求在區域市場之間平衡價值與成本。總括而言,記憶體市場長期走勢對 Samsung、CXMT 等公司嘅策略佈局有直接指標作用,特別係喺旗艦裝置同雲端伺服器市場之間嘅資源分配。
結語:科技供應鏈嘅穩健與創新將決定未來競爭格局
就整體格局而言,DRAM 市場強勁增長同 ASP 提升,顯示全球 AI 與數據中心需求仍然係推動力。Samsung 喺市場份額方面保持領導,喺伺服器與旗艦裝置領域擁有核心地位;SK hynix 雖然增長迅速,但喺 HBM4 與高階產品線仍面臨新挑戰;Micron 與 CXMT 係多元策略下嘅競爭者,CXMT 嘅 LPDDR6 與 HBM3E 路線將成為未來成長關鍵。市場前景雖然樂觀,但價格波動、長期合約與新產能投產時間表嘅不確定性,亦提示企業需要更高靈活性同策略調整。喺呢個背景下,手機與穿戴裝置生態鏈嘅合作與授權模式,將成為降低風險、提升供應穩定性嘅重要手段。
利益聲明:本文包含合作商戶產品連結,如你透過連結購買,TechRitual 可能獲得佣金收入,但不影響產品評價及推薦。詳情請參閱私隱政策。
身為 Amazon Associate,本站會從合資格購買中賺取佣金。
